


miércoles 30 septiembre 2026
30 septiembre, 2026
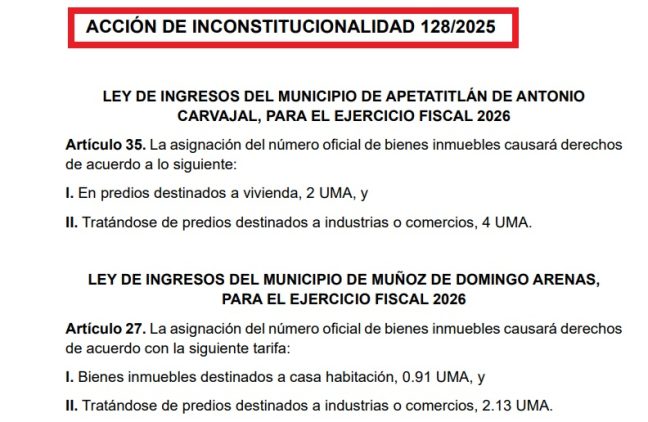
(Faro Noticias/30 de septiembre 2026) Por resultar inconstitucionales, la Suprema Corte de Justicia de la Nación (SCJN) invalidó diversos artículos de las leyes de ingresos de once municipios de Tlaxcala correspondientes al presente ejercicio fiscal que vulneran los principios de equidad y proporcionalidad tributaria, relacionados con cobros desproporcionados y excesivos.
Según el proyecto de Lenia Batres Guadarrama, ministra ponente de este asunto, los cobros anulados corresponden a leyes de Apetatitlán, Muñoz de Domingo Arenas, San Damián Texoloc, San Francisco Tetlanohcan, San Jerónimo Zacualpan, San Juan Huactzinco, Santa Apolonia Teacalco, Santa Cruz Tlaxcala, Tzompantepec, Yauhquemehcan y Zitlaltépec de Trinidad Sánchez Santos.
Fue la presidenta de la Comisión Nacional de los Derechos Humanos (CNDH), Rosario Piedra Ibarra quien, el 12 de diciembre de 2025, presentó la acción de inconstitucionalidad 128/2025.
Los preceptos controvertidos prevén cobros desproporcionados y diferenciados por la prestación del servicio de asignación de número oficial, lo que transgrede los principios de proporcionalidad y equidad tributaria, reconocidos en el artículo 31, fracción IV, de la Constitución Política.
Al aprobar esas once leyes de ingresos, la LXV Legislatura local aprobó montos distintos por el mismo servicio con base en las siguientes categorías: a) Inmuebles destinados a casa habitación o vivienda; b) Predios destinados a industrias o comercios; c) Fraccionamientos (en algunos casos), pero omitió justificar la diferenciación de las tarifas cuando el servicio prestado es el mismo.
Pese a que el contenido de varios artículos de esas normas resultan inconstitucionales, el 6 de febrero de este año el presidente de la Mesa Directiva del Congreso de Tlaxcala, el diputado David Martínez del Razo, intentó en vano defender su actuación.
En un informe remitido a la SCJN la fecha referida, el legislador consideró de manera errónea “que la acción (de inconstitucionalidad) es improcedente, toda vez que la CNDH carece de legitimación para solicitar la invalidez de las normas impugnadas”, ya que la única competencia que tiene es para actuar en contra de leyes que vulneren derechos humanos, pero no en contra de normas tributarias.
Sin embargo, la ministra Lenia Batres le corrigió la plana a David Martínez al referir que las leyes de ingresos controvertidas “resultan violatorias a los derechos humanos, al estimar que transgreden el derecho a la seguridad jurídica y los principios de legalidad, proporcionalidad y equidad en las contribuciones”, por lo que la CNDH sí cuenta con legitimación para impugnarlas.
Además de ese asunto, el pleno del máximo tribunal del país también resolvió la controversia constitucional 19/2026 que promovió el Poder Ejecutivo federal e invalidó parcialmente la Ley de Ingresos de Apetatitlán de este año que incluye, de manera indebida, el cobro del refrendo de licencias de funcionamiento para gasolineras y estaciones de carburación, ya que esa potestad no es de su competencia.